La provincia di Forlì-Cesena si affaccia al 2026 con un dato poco confortante: nel 2025 è risultata la “maglia nera” in Emilia-Romagna per incidenti con colpa. Un primato che, oltre alle conseguenze sulla sicurezza stradale, rischia di tradursi in un impatto diretto sul portafoglio degli automobilisti, perché più sinistri con responsabilità significano, per molti, una classe di merito peggiore e quindi un premio assicurativo più alto.
A confermare il quadro è Bruno Angotti, titolare e referente dell’agenzia assicurativa Angotti Servizi Sas di Sala di Cesenatico. “Il 4% dei nostri assicurati ha denunciato almeno un sinistro passivo nel corso del 2025”, spiega, richiamando dati in linea con le rilevazioni diffuse dagli istituti di settore.
Anche l’Osservatorio Rc Auto di Facile.it ha segnalato che l’1,8% dei soggetti assicurati nel territorio provinciale cambierà classe di merito a seguito di un sinistro con responsabilità: una percentuale sostanzialmente allineata al dato regionale, in crescita del 3%, ma in controtendenza rispetto al livello nazionale, dove si registra un calo del 14%.
Quanto alle cause, Angotti indica prima di tutto l’eccessiva velocità e una distrazione alla guida sempre più diffusa, alimentata dall’uso improprio del cellulare. A questi fattori, aggiunge, si sommano la minore esperienza dei guidatori più giovani e, all’opposto, i riflessi meno pronti tra gli automobilisti anziani. Il risultato è un aumento dei sinistri che, inevitabilmente, tende a riflettersi sul costo delle polizze, soprattutto per chi vede peggiorare la propria posizione nella scala delle classi di merito.
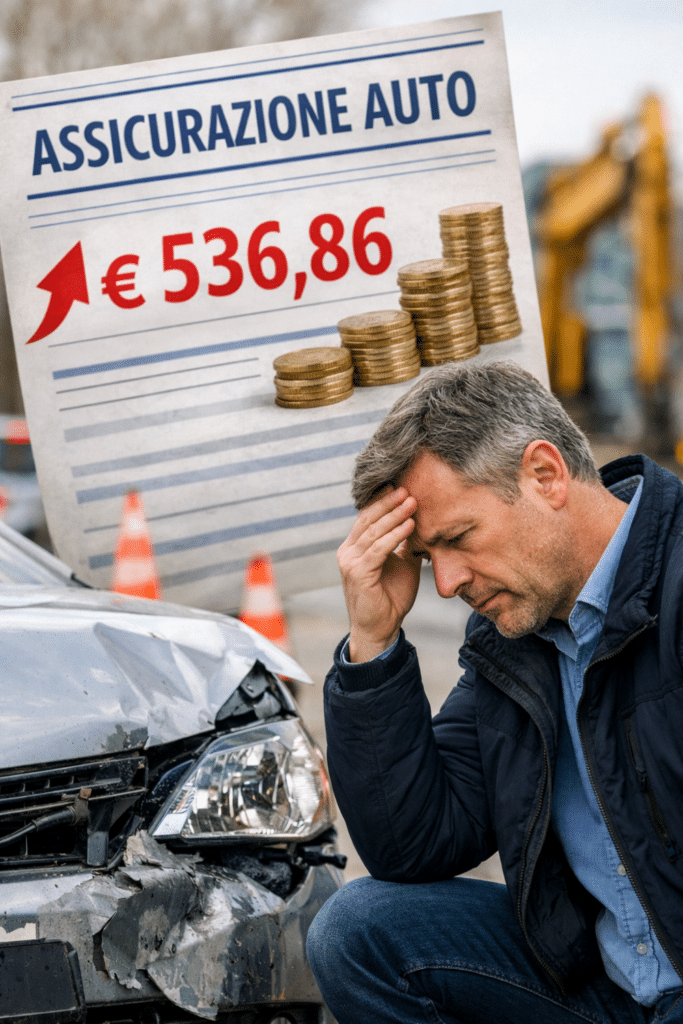
Il quadro locale appare ancora più evidente se si guarda all’andamento dei premi medi. In Emilia-Romagna, gli automobilisti più virtuosi hanno potuto beneficiare di un calo dell’1,2% del premio medio Rc Auto rispetto a dicembre 2024; nella provincia di Forlì-Cesena, invece, la tendenza è opposta: la spesa media cresce dell’1% e raggiunge oggi 536,86 euro.
A rendere il conto ancora più salato contribuisce inoltre l’incremento dell’imposta su alcune garanzie accessorie, in particolare “infortuni del conducente” e “assistenza stradale”, che dal 1° gennaio è salita al 12,5%, rispettivamente dal 2,5% e dal 10%.
Angotti, però, invita a non ridurre tutto al solo comportamento al volante. “È fondamentale chiarire che il prezzo della polizza non dipende esclusivamente dalla propria condotta di guida”, sottolinea, perché sul premio incidono anche costi indiretti sostenuti dalle compagnie e non controllabili dall’assicurato.
Tra questi, cita l’attuale crisi del mercato dell’auto, l’aumento dei prezzi delle materie prime e, di conseguenza, dei pezzi di ricambio, oltre al maggiore costo della manodopera per le riparazioni in carrozzeria. Un altro elemento che pesa in modo rilevante è rappresentato dai “risarcimenti per danno alla persona”, legati alle lesioni, che vengono valutati e aggiornati periodicamente attraverso tabelle predisposte dal tribunale di riferimento.
In conclusione, Angotti richiama il principio mutualistico su cui si fonda il sistema assicurativo: le spese collegate ai sinistri finiscono per essere distribuite sull’insieme degli assicurati. “Le spese collaterali ai sinistri vengono scaricate sulla collettività: se il sistema è virtuoso, ne giovano tutti”, osserva.
Un promemoria che, al di là delle statistiche, mette in luce come la spesa finale sia il risultato di una somma di comportamenti individuali e dinamiche economiche più ampie, che vanno dai costi industriali alle regole sui risarcimenti.