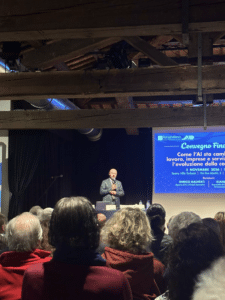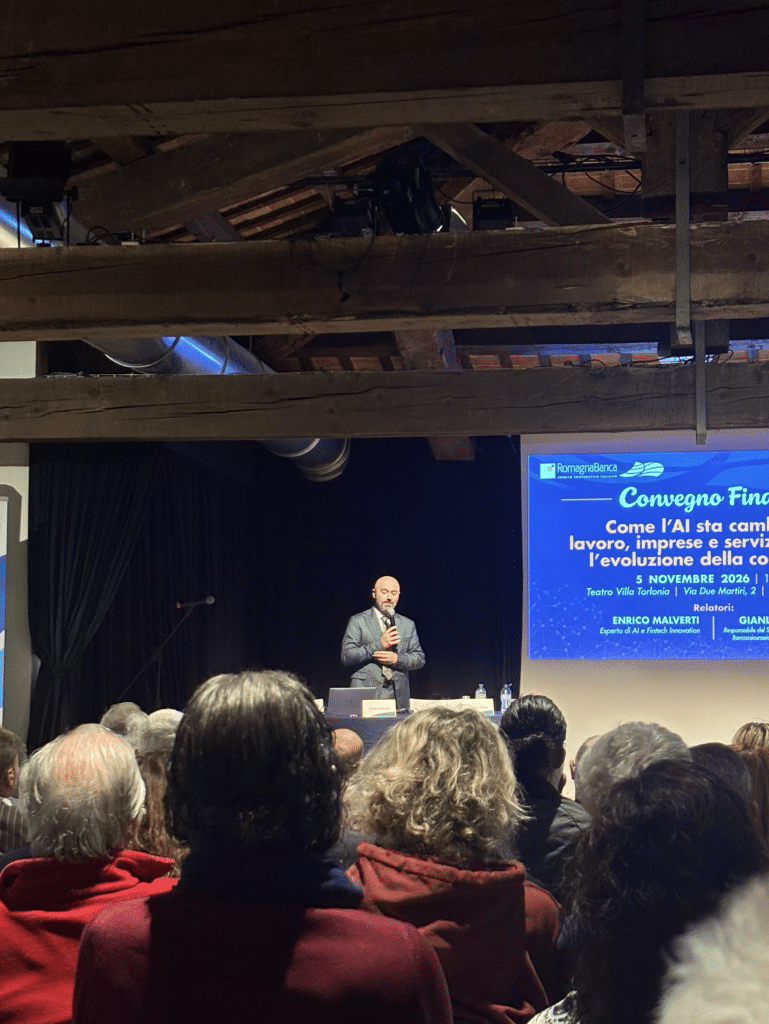
L’intelligenza artificiale non è una minaccia da cui difendersi, ma uno strumento da imparare a conoscere e utilizzare. Non per lasciare alle macchine il posto dell’uomo, bensì per amplificarne le capacità, liberare tempo e rendere il lavoro più efficace. È questo il messaggio che Enrico Malverti, esperto di intelligenza artificiale e Fintech Innovation, ha portato ieri sera – giovedì 5 novembre – sul palco del Teatro di Villa Torlonia, a San Mauro Pascoli, davanti ad una sala gremita per il convegno organizzato da Romagna Banca.
Il titolo dell’incontro, “Come l’AI sta cambiando lavoro, imprese e servizi finanziari: l’evoluzione della consulenza”, ha offerto l’occasione per affrontare una trasformazione che riguarda ormai ogni settore. Ma è soprattutto una definizione, pronunciata da Malverti all’inizio del suo intervento, a sintetizzarne il significato: “L’intelligenza artificiale è un’eccezionale acceleratore di competenze”. Quello che fino a ieri richiedeva giorni di lavoro, oggi può essere realizzato in appena pochi minuti o, nei casi più complessi, nell’arco di qualche ora. Il tempo risparmiato diventa così un’opportunità per approfondire, imparare, produrre di più e dedicarsi ad attività di maggiore valore.
Partendo dalla propria esperienza nei mercati finanziari e nello sviluppo di algoritmi, Malverti ha così ripercorso l’evoluzione tecnologica, ricordando come ogni rivoluzione abbia inizialmente suscitato timori e resistenze: era accaduto con la rivoluzione industriale e perfino con prime le macchine agricole. Ma difficilmente esiste chi oggi rinuncerebbe ai progressi conquistati. La stessa prospettiva, secondo l’esperto, dovrebbe accompagnare l’avvento dell’intelligenza artificiale: conoscerla, familiarizzare con i suoi strumenti e soprattutto comprenderne i limiti.
Una distinzione fondamentale riguarda il passaggio dall’AI generativa a quella cosiddetta agentica. Se la prima risponde alle domande, scrive, riassume e suggerisce, la seconda è in grado di ricevere un obiettivo, pianificare le attività, utilizzare strumenti e portare a termine un compito. Ma proprio qui diventa decisivo il ruolo umano: “Chiedo e ottengo una risposta” nel primo caso; “chiedo e ottengo un risultato” nel secondo. Con una differenza sostanziale: quando l’intelligenza artificiale agisce, un errore non produce soltanto un’informazione sbagliata, ma “può trasformarsi in un’azione sbagliata”.
Nel mondo bancario, per esempio, un agente AI può raccogliere bilanci, analizzare centrali rischi, calcolare indici, individuare anomalie e preparare una prima relazione per l’istruttoria di un finanziamento a una piccola o media impresa. Ma la valutazione finale resta nelle mani dell’analista, che incontra il cliente, conosce la sua storia, interpreta ciò che i numeri non raccontano e si assume la responsabilità della decisione. Perché la tecnologia può elaborare dati, ma non possiede coscienza, sensibilità e capacità di costruire una relazione di fiducia.
È qui che Malverti individua una delle sfide più importanti del futuro: non saranno necessariamente avvantaggiati coloro che sapranno fare a meno delle persone, ma quelli che sapranno ottimizzare al meglio la tecnologia grazie alle proprie competenze. Anche perché, ha ricordato, l’intelligenza artificiale può commettere errori e generare risposte plausibili ma false. Da qui alcuni consigli concreti: chiedere sempre quali fonti siano state utilizzate, verificare le informazioni e, soprattutto quando sono delicate, confrontare le risposte con altri strumenti.
Un capitolo importante ha poi riguardato anche le frodi informatiche. L’AI è diventata un potente alleato dei truffatori, ma può trasformarsi anche in uno strumento di difesa per i cittadini: analizzare un’e-mail sospetta, verificare un messaggio o un allegato prima di cliccare su un collegamento può aiutare a riconoscere tentativi di phishing e sostituzioni di persona.
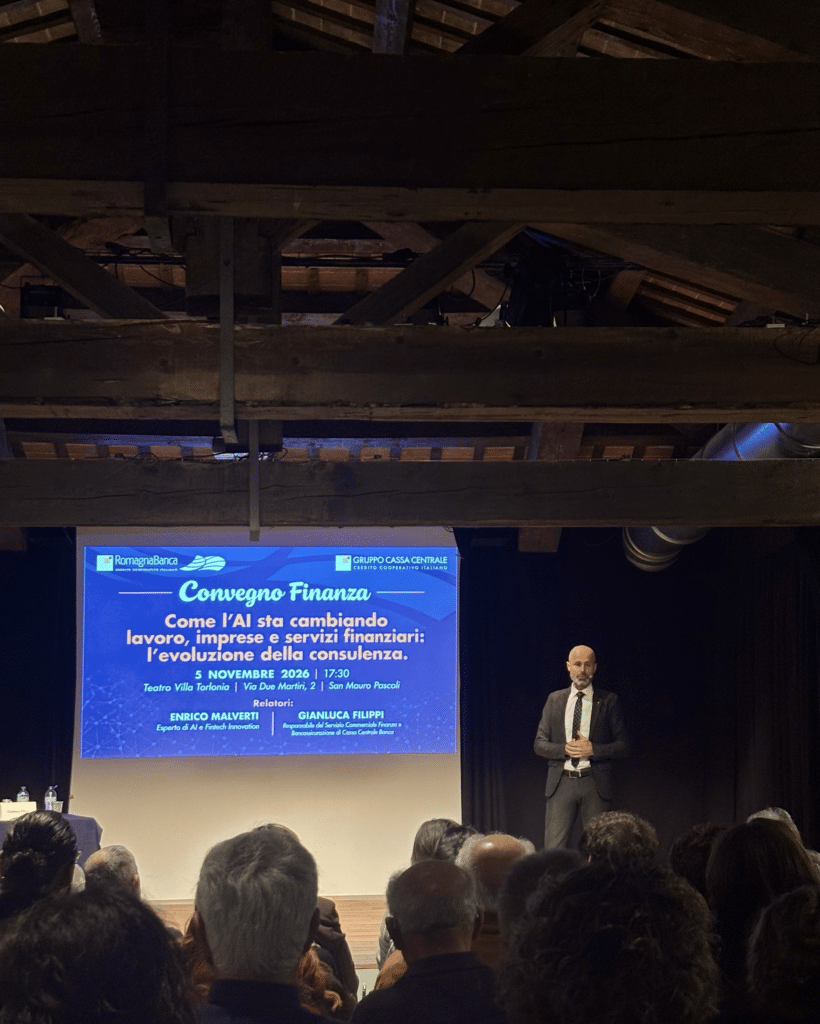
A completare il quadro è stato Gianluca Filippi, che ha riportato il discorso sul terreno della consulenza finanziaria e assicurativa. Il punto di partenza, ha spiegato, non dovrebbe essere la scelta di un prodotto d’investimento, ma la pianificazione degli obiettivi personali: proteggere il patrimonio, affrontare i rischi, costruire una previdenza complementare e dare un nome ai propri risparmi, individuando ciò per cui si desidera investire. Anche in questo percorso l’intelligenza artificiale può offrire un contributo prezioso, ma non sostituire il professionista, chiamato ad interpretare le esigenze e accompagnare le persone nel tempo.
Una visione che si ritrova nella natura stessa di Romagna Banca, presentata in apertura come “banca di relazione”, nella convinzione che la tecnologia debba creare valore proprio nel rapporto tra istituto e cliente. Perché, in definitiva, la vera innovazione non consiste nel delegare tutto a una macchina, ma nel mettere strumenti sempre più evoluti al servizio delle persone.